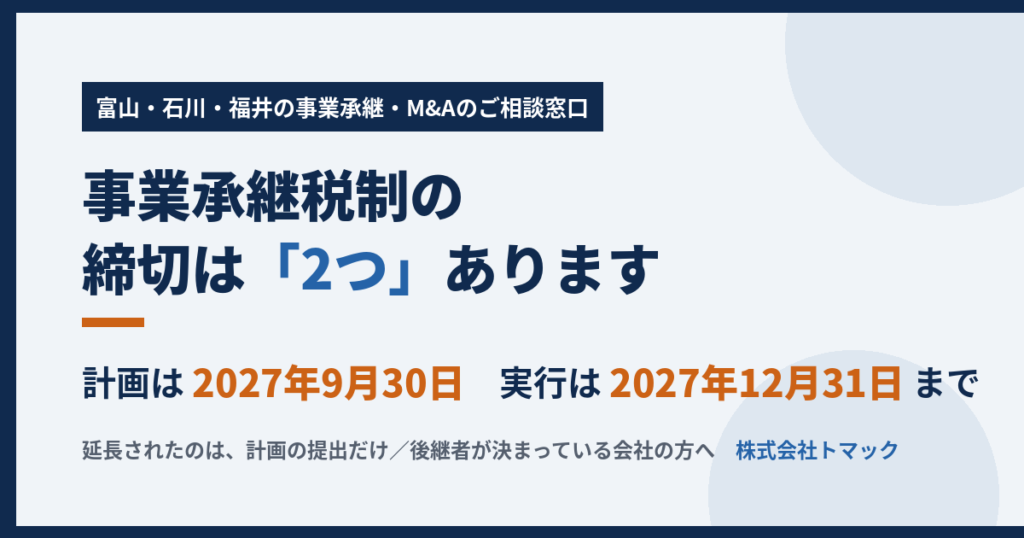
北陸の企業では、自社株にかかる贈与税・相続税の重さを理由に、承継が先送りされがちです。その納税が猶予される事業承継税制(特例措置)には、締切が2つあります。特例承継計画の提出は2027年(令和9年)9月30日まで延長されました。しかし、贈与・相続を実行する期限は2027年12月31日のまま動いていません。延びたのは、片方だけです。
2つの締切を整理すると、次のようになります。
| 手続き | 期限 | 状況 |
|---|---|---|
| 特例承継計画を県へ提出する | 2027年9月30日 | 令和8年度税制改正で1年半延長された |
| 贈与・相続を実行する | 2027年12月31日 | 延長されていない |
「提出期限が延びた」という報道だけを見ると、まだ先の話に思えます。ここに落とし穴があります。計画は2027年9月に出せても、贈与そのものは同じ年の12月末までに済ませる必要があります。計画づくりを期限近くまで先送りした場合、贈与の期限までは約3か月しか残りません。
令和8年度の税制改正で延びたのは、計画の提出期限だけです。中小企業庁は、対象になるのは2027年12月31日までに贈与・相続で株式を取得した経営者だと示しています。実行の期限も延びる前提で構えるのは、危うい読み方です。
出典:中小企業庁「法人版事業承継税制(特例措置)」
事業承継税制は、非上場会社の株式を後継者に贈与・相続したときの制度です。その株式にかかる贈与税・相続税の納税が猶予されます。後継者がさらに次の代へ引き継ぐなど、一定の要件を満たせば、猶予された税は最終的に免除されます。
制度には従来からの「一般措置」と、期限つきの「特例措置」があります。違いは大きいです。
| 項目 | 一般措置 | 特例措置(2027年12月末まで) |
|---|---|---|
| 対象になる株式 | 総株式数の最大3分の2 | 全株式 |
| 猶予される割合 | 贈与100%・相続80% | 贈与・相続とも100% |
| 雇用の要件 | 5年平均で8割の維持が必要 | 未達でも、理由の報告等で猶予を継続できる |
一般措置では、対象株式数が最大3分の2に限られ、相続税の猶予割合も80%です。特例措置では、要件を満たす対象株式にかかる贈与税・相続税の100%が猶予の対象になります。業歴が長く、利益を内部に蓄えてきた会社ほど自社株の評価額は高くなり、この差は数千万円単位になることがあります。
出典:国税庁「事業承継税制特集」
贈与の実行までには、思っているより工程があります。おおまかな流れは次のとおりです。
贈与のあとにも締切が続きます。県への認定申請は贈与の翌年1月15日まで、贈与税の申告は翌年3月15日までです。承継して終わり、ではありません。
時間がかかるのは、実は1番目です。株価の算定には決算書だけでなく、不動産や保険の評価も関わります。親族や役員との話し合いも、一度では決まりません。ここを2027年に持ち越すと、後の工程が締切に押し込まれていきます。
富山県内で実際にお受けした案件では、株主が親族や従業員に多数分散していました。株主の意見を集約するだけで、半年以上かかっています。
なお、後継者の役員要件は令和7年度改正で緩和されました。以前は贈与の3年以上前から役員である必要がありましたが、いまは贈与の直前に役員であれば足ります。それでも、株価の把握と関係者の合意には月単位の時間がかかります。自社の値段を知るところから始める方法は、無料の簡易企業価値算定のご案内でご覧いただけます。
特例承継計画の提出先は、主たる事務所のある都道府県です。北陸3県では、それぞれ次の課が窓口になります。認定の申請や、その後の年次報告も同じ窓口です。
| 県 | 窓口 | 電話 |
|---|---|---|
| 富山県 | 商工労働部地域産業振興室 経営支援課 金融担当(富山市新総曲輪1-7) | 076-444-3248 |
| 石川県 | 商工労働部 経営支援課 金融グループ(金沢市鞍月1丁目1番地) | 076-225-1522 |
| 福井県(嶺北) | 産業労働部 経営改革課 経営支援グループ(福井市大手3丁目17-1) | 0776-20-0367 |
| 福井県(嶺南) | 嶺南振興局 二州企画振興室(敦賀市)/若狭企画振興室(小浜市) | 0770-22-0162/0770-56-2216 |
公的な相談先としては、各県の事業承継・引継ぎ支援センターもあります。富山県の支援方針は、県内の経営者の平均年齢を64.35歳としています。全国平均の63.02歳より高い数字です(2022年)。
この構図は、北陸に共通しています。富山県が2026年4月に公表した調査では、後継者が「決まっていない」会社が42.6%でした。前回調査の38.3%から増えています。廃業を考える理由の1位は「息子・娘(親族)に継ぐ意思がない」で43.6%です。継ぐ人が決まっている会社にとって、この税制は最後の追い風になり得ます。
出典:富山県「令和7年度富山県中小企業事業承継支援アンケート調査結果」/「富山県事業承継支援方針」/石川県「経営承継円滑化法に基づく支援制度(事業承継税制)」/福井県「中小企業経営承継円滑化法」
向いているのは、後継者が親族か社内に決まっていて、自社株の評価額が高い会社です。税負担を理由に承継を先送りしてきた会社ほど、効果は大きくなります。
一方で、注意も要ります。猶予はゴールではなく、免除までの長い付き合いの始まりです。原則として申告期限のあと5年間は、後継者が代表であり続け、株式を持ち続けるなどの要件と、毎年の報告・届出が続きます。5年を過ぎたあとも、株式の継続保有と定期的な届出は必要です。要件から外れると、一定の免除事由に当たる場合を除き、猶予されていた税に利子税を加えて納めることになります。
後継者は親族に限られません。役員や従業員などの社内人材も、一定の要件を満たせば対象になり得ます。そして、親族にも社内にも継ぐ人がいない会社にとっては、この税制は答えになりません。その場合の有力な選択肢は、第三者への譲渡(M&A)です。税制の期限に合わせて無理に渡すより、会社が続く形を選ぶほうが良い結果になることもあります。廃業した場合の費用と、譲渡した場合の手取りの比べ方は、別の記事にまとめています。
また、自社株は経営の問題であると同時に、相続財産でもあります。何も決めないまま相続が起きると、株式が分散し、経営権そのものが揺らぎます。相続側の備えは、グループの行政書士法人トマックの相続手続き・遺言のご案内にまとめています。
税制を使うにしても、譲渡を選ぶにしても、出発点は同じです。自社株がいまいくらなのかを知ることです。そこが分かれば、納税猶予の効果も、譲渡した場合の手取りも、並べて比べられます。
株式会社トマックでは、決算書を拝見して企業価値の目安を無料で算定しています。富山・高岡・福井の事務所を拠点に、石川県を含む北陸全域へこちらからお伺いしています。
▶ 事業承継・M&Aのご相談はこちら(無料 簡易企業価値算定)
※ 事業承継税制の適用判断、株価の税務上の評価、贈与税・相続税の申告は税理士の業務です。当社は提携する税理士法人と連携し、計画づくりから承継の実行までを一体でお手伝いします。
※ 本記事は2026年8月時点の法令・制度にもとづいています。制度は改正されることがありますので、お手続きの前にご確認ください。
「うちの場合はどうなるのか」を、そのままお電話でお聞きください。
初回のご相談は無料です。秘密は必ず守ります。